
Jl. Raya Perjuangan No.63, Marga Mulya, Kec. Bekasi Utara, Kota Bekasi, Jawa Barat 17121


Promo Bunga 0% Toyota 2026: Syarat, Model yang Ikut, dan Cara Hitung Hematnya
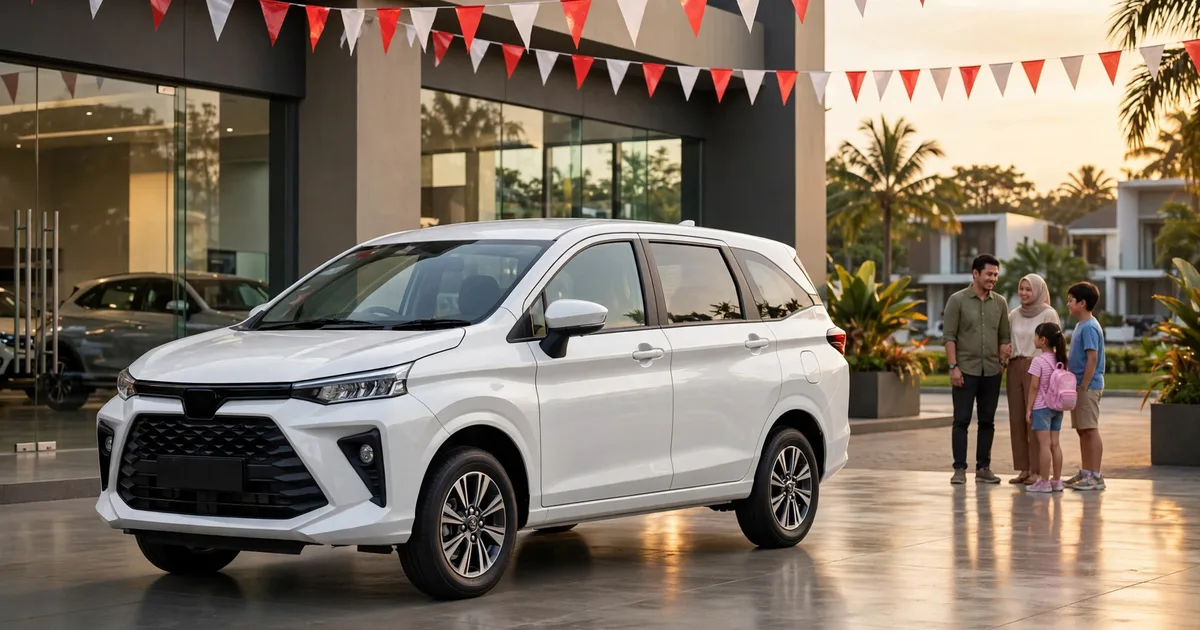
Kalau Anda sedang cari mobil baru, kalimat “bunga 0%” pasti langsung menarik perhatian. Wajar. Siapa yang tidak mau cicilan tanpa bunga? Tapi sebelum Anda tergiur, ada satu hal yang perlu saya luruskan dulu: bunga 0% bukan berarti Anda tidak bayar apa-apa selain harga mobil. Ada syarat, ada tenor yang pendek, dan ada biaya lain yang tetap jalan. Saya Adityo dari Tunas Toyota Bekasi, dan di artikel ini saya jelaskan promo bunga 0% Toyota apa adanya.
Apa Sebenarnya Arti Bunga 0%?
Bunga 0% artinya pihak leasing tidak membebankan bunga atas pokok kredit Anda selama tenor yang disepakati. Cicilan Anda murni pokok dibagi jumlah bulan. Contoh gampangnya: pokok kredit Rp120 juta dengan tenor 12 bulan, cicilannya Rp10 juta per bulan. Tidak ada tambahan bunga di atas itu.
Tapi perhatikan tiga hal ini. Pertama, bunga 0% biasanya hanya berlaku untuk tenor pendek, umumnya 1 tahun, kadang sampai 2 tahun. Kedua, program ini dijalankan lewat leasing rekanan Toyota, yaitu Toyota Astra Finance (TAF) atau Astra Credit Companies (ACC), dan pengajuannya tetap harus lolos analisa kredit. Ketiga, biaya administrasi dan asuransi tetap ada.
Model Toyota yang Biasanya Ikut Promo Bunga 0%
Program bunga 0% tidak selalu berlaku sama untuk semua model dan semua bulan. Polanya berubah mengikuti program resmi yang sedang berjalan. Sebagai gambaran, berikut contoh program resmi Toyota yang diberitakan pada Oktober 2026:
| Model | Bunga program | Tenor |
|---|---|---|
| Innova Reborn dan Fortuner Diesel | 0% | 1 tahun |
| Innova Zenix Hybrid, Yaris Cross Hybrid, Veloz Hybrid | 1,99% | 1 sampai 3 tahun |
| Avanza, Raize, Rush, Agya, Calya | 2,99% | 1 sampai 3 tahun |
Angka di atas adalah contoh program yang pernah berlaku dan bisa berubah sewaktu-waktu. Di dealer Toyota Bekasi sendiri, program bunga 0% tersedia untuk seluruh unit dengan syarat tenor dan DP tertentu, dan promo pastinya mengikuti program bulan berjalan. Jadi sebelum memutuskan, tanyakan dulu ke saya via WhatsApp supaya Anda dapat angka yang masih berlaku, bukan angka bulan lalu.
5 Syarat Umum Promo Bunga 0%
Supaya pengajuan Anda tidak mentok di tengah jalan, siapkan lima hal ini:
1. KTP dan domisili jelas. KTP Anda harus aktif dan alamat domisili bisa diverifikasi. Pembeli dari luar Bekasi tetap bisa, selama dokumennya lengkap.
2. Riwayat kredit bersih. Leasing akan cek SLIK atau BI checking Anda. Kalau ada tunggakan kartu kredit atau cicilan lama yang belum beres, pengajuan bisa ditolak atau DP-nya diminta lebih besar. Kalau Anda ragu dengan riwayat kredit sendiri, baca dulu panduan saya tentang proses kredit mobil Toyota sampai approve.
3. DP minimal sesuai ketentuan. Bunga 0% umumnya mensyaratkan DP lebih besar dari paket DP minim, biasanya sekitar 20 sampai 30% dari harga OTR, karena tenor pendek dan tanpa bunga membuat risiko leasing lebih tinggi.
4. Tenor pendek. Inilah syarat yang paling sering bikin orang kaget. Bunga 0% biasanya hanya untuk tenor 1 tahun, jadi cicilan bulanannya besar. Pastikan penghasilan bulanan Anda sanggup menanggungnya.
5. Asuransi all risk tahun pertama. Hampir semua program bunga 0% mewajibkan asuransi all risk, dan biayanya dibayar di muka.
Cara Hitung Hematnya: Simulasi Sederhana
Supaya kebayang berapa hematnya, mari hitung dengan contoh ilustrasi. Misalkan harga OTR mobil Rp250 juta, DP 30% atau Rp75 juta, jadi pokok kreditnya Rp175 juta dengan tenor 12 bulan.
Dengan bunga 0%, cicilan Anda Rp175 juta dibagi 12, yaitu sekitar Rp14,58 juta per bulan. Bandingkan dengan bunga normal, misalnya bunga flat 8% per tahun: bunganya Rp14 juta, total yang dibayar Rp189 juta, cicilannya sekitar Rp15,75 juta per bulan. Selisihnya sekitar Rp14 juta, dan itu uang yang benar-benar kembali ke kantong Anda. Ingat, angka di atas hanya ilustrasi dengan asumsi bunga flat 8% per tahun, bukan penawaran resmi.
4 Hal yang Wajib Dicek Sebelum Tanda Tangan
Bunga 0% tetap bisa merugikan kalau Anda tidak teliti. Ini empat hal yang saya selalu ingatkan:
1. Biaya admin dan provisi. Tanyakan berapa biaya administrasi dan apakah ada provisi. Biaya ini dibayar di muka dan tidak masuk cicilan, jadi hitung sebagai bagian dari total biaya Anda.
2. Asuransi wajib. Cek apakah asuransi all risk tahun pertama sudah termasuk dalam hitungan atau ditagih terpisah. Jangan sampai Anda kaget ada tagihan tambahan setelah SPK.
3. Denda pelunasan dipercepat. Kalau Anda berencana melunasi lebih cepat, tanyakan dendanya. Sebagian kontrak mengenakan penalti, dan itu bisa menggerus hematnya bunga 0%.
4. Diskon unit bisa berkurang. Ini yang paling sering luput. Kadang dealer memberi pilihan: ambil bunga 0% tapi diskon unit lebih kecil, atau ambil bunga normal tapi diskon lebih besar. Jangan bandingkan bunganya saja, bandingkan total uang yang keluar dari kantong Anda.
Bunga 0% atau DP Minim, Mana yang Lebih Untung?
Bunga 0% cocok kalau Anda punya dana besar di muka dan penghasilan bulanan kuat, karena total biaya paling kecil. DP minim cocok kalau dana awal Anda terbatas dan Anda lebih butuh cicilan bulanan yang ringan, walau total yang dibayar lebih besar. Jangan pilih berdasarkan cicilan bulanan saja, hitung total bayar dari awal sampai lunas.
Pertanyaan yang Sering Ditanyakan
Apakah bunga 0% benar-benar tanpa bunga?
Ya, untuk tenor yang disyaratkan, leasing tidak membebankan bunga. Tapi biaya admin dan asuransi tetap ada, jadi total bayar bukan nol biaya.
Apakah semua model Toyota bisa bunga 0%?
Program bunga 0% tersedia untuk seluruh unit dengan syarat tenor dan DP tertentu, tapi besaran dan tenornya mengikuti program bulan berjalan.
Apakah bunga 0% bisa digabung dengan diskon?
Bisa, tapi biasanya diskonnya lebih kecil dibanding paket bunga normal. Minta dua simulasi dan bandingkan total bayarnya.
Berapa DP minimal untuk bunga 0%?
Umumnya sekitar 20 sampai 30% dari harga OTR, tergantung model dan kebijakan leasing. Makin besar DP, makin besar peluang pengajuan disetujui.
Penutup
Promo bunga 0% Toyota itu nyata dan bisa menghemat belasan juta, asalkan Anda paham syaratnya: tenor pendek, DP cukup besar, riwayat kredit bersih, dan asuransi all risk.
Kalau Anda mau cek apakah model incaran Anda ikut program bunga 0% bulan ini, atau mau saya buatkan simulasi cicilannya, hubungi saya langsung via WhatsApp di 0813-2005-3935. Saya Adityo, sales Tunas Toyota Bekasi, dan saya bantu sampai unit Anda terparkir di rumah. Untuk daftar harga semua model, silakan cek pricelist Toyota Bekasi di situs ini.

Tips Irit BBM: Teknik Eco Driving buat Mobil Bensin dan Hybrid
Teknik eco driving yang bisa langsung dipraktikkan: gas halus, jaga momentum, dan trik khusus mobil hybrid supaya bensin lebih irit. selengkapnya
Fitur Modellista Innova Zenix 2026: Apa Saja dan Worth It Kah?
Apa saja fitur Modellista Innova Zenix 2026? Daftar aero kit, harga Q dan V Modelista, dan yang berubah di improvement 2026, plus simulasi kredit. selengkapnya
Cara Bayar Pajak Mobil Tahunan 2026: Syarat, Biaya, dan Cara Online vs Samsat di Bekasi
Panduan lengkap bayar pajak mobil tahunan 2026 untuk warga Bekasi: syarat dokumen terbaru, rincian biaya, cara bayar online via SIGNAL/SAMBARA, dan opsi Samsat langsung. selengkapnya


Belum ada komentar