
Jl. Raya Perjuangan No.63, Marga Mulya, Kec. Bekasi Utara, Kota Bekasi, Jawa Barat 17121


Satu KK Bisa Kredit Dua Mobil Sekaligus? Ini Syarat dan Caranya
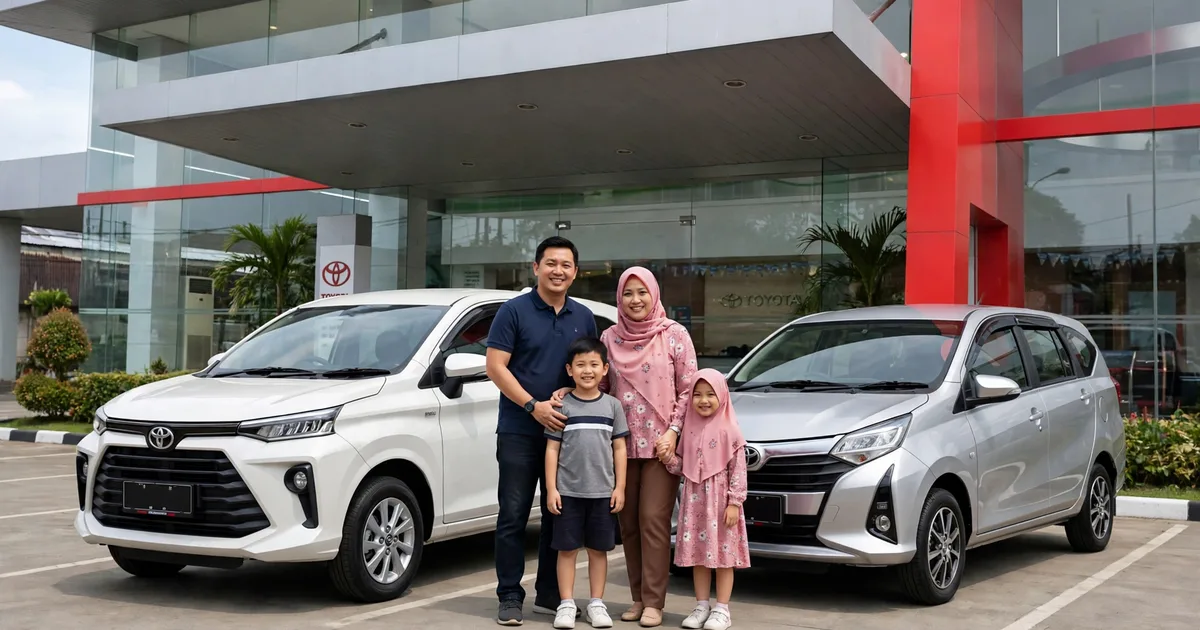
Pak, saya sudah kredit Avanza, istri saya mau ambil Calya juga. Satu KK bisa kredit dua mobil sekaligus tidak? Pertanyaan ini masuk ke WhatsApp saya berkali-kali. Saya Adityo, sales Tunas Toyota Bekasi, dan di artikel ini saya jelaskan apa adanya: kapan pengajuan mobil kedua bisa lolos, apa yang dicek leasing, dan strategi biar pengajuan kedua lolos.
Jawaban singkat: bisa, tidak ada aturan yang melarang
Tidak ada aturan dari pemerintah atau leasing yang melarang satu KK punya dua kredit mobil. Yang namanya KK itu dokumen keluarga, sedangkan kredit dinilai per nama orang. Jadi satu KK bisa kredit dua mobil sekaligus, bahkan satu nama orang yang sama pun bisa, asal dua hal ini terpenuhi: riwayat kredit Anda bersih di SLIK (dulu BI Checking) dan penghasilan Anda cukup untuk menanggung dua cicilan sekaligus. Leasing tidak peduli berapa mobil di garasi Anda, yang mereka pedulikan adalah apakah cicilan akan dibayar tepat waktu. Jadi yang menentukan bukan boleh atau tidak, melainkan lolos atau tidak.
Yang dicek leasing saat Anda ajukan kredit mobil kedua
Pertama, SLIK atau riwayat kredit Anda. Kalau cicilan mobil pertama selama ini lancar dan tidak ada tunggakan, nilai Anda bagus. Kalau cicilan pertama saja sering telat, hampir pasti pengajuan kedua ditolak. Kedua, rasio cicilan terhadap penghasilan. Leasing menghitung total cicilan per bulan, lalu membandingkannya dengan penghasilan. Patokan umum yang saya lihat di lapangan, total cicilan sebaiknya tidak lewat 40 sampai 50 persen penghasilan. Ketiga, stabilitas penghasilan dan masa kerja. Keempat, besaran DP. DP yang lebih besar menurunkan risiko leasing, jadi peluang lolos ikut naik.
Hitungan kasar: berapa penghasilan yang aman untuk dua cicilan
Supaya kebayang, ini ilustrasi hitungan yang sering saya pakai saat konsultasi. Angkanya bukan penawaran resmi, cicilan pastinya tergantung DP, tenor, dan promo bulan berjalan.
| Penghasilan/bulan | Cicilan mobil 1 | Cicilan mobil 2 | Total | Rasio | Penilaian |
|---|---|---|---|---|---|
| Rp12 juta | Rp3,5 juta | Rp2,5 juta | Rp6 juta | 50% | Berat, rawan ditolak |
| Rp15 juta | Rp3,5 juta | Rp2,5 juta | Rp6 juta | 40% | Masih masuk akal |
| Rp20 juta | Rp4 juta | Rp3 juta | Rp7 juta | 35% | Aman |
Kuncinya: bukan jumlah mobilnya, tapi sisa penghasilan setelah cicilan. Kalau rasio Anda sudah di atas 50 persen, jangan paksakan. Lebih baik naikkan DP atau pilih mobil kedua yang cicilannya lebih ringan. Menurut saya, lebih baik cicilan agak longgar dan hidup tenang.
4 strategi biar pengajuan mobil kedua lolos
1. Ajukan atas nama pasangan atau anggota keluarga lain dalam satu KK. Ini strategi yang paling sering berhasil. Mobil kedua diajukan atas nama istri, sementara mobil pertama atas nama suami, atau sebaliknya. SLIK dinilai per orang, jadi penghasilan dan riwayat kredit pasangan dihitung sendiri, tidak menumpuk dengan cicilan pertama Anda. Syaratnya, pasangan tersebut punya penghasilan atau setidaknya riwayat kredit yang bersih. Kalau pasangan tidak bekerja, biasanya leasing meminta Anda sebagai penjamin.
2. Perbesar DP mobil kedua. Kalau pengajuan atas nama sendiri dan rasio cicilan mepet, DP 30 persen jauh lebih meyakinkan leasing daripada DP minim, karena jumlah yang dicicil lebih kecil dan risiko leasing turun.
3. Pilih mobil kedua yang cicilannya ringan. Pasangan yang paling sering saya jual untuk mobil kedua adalah Agya atau Calya, karena cicilannya paling ringan di jajaran Toyota. Sebagai gambaran, cicilan Agya atau Calya bisa berada di kisaran Rp2 jutaan per bulan. Angka pastinya berubah tergantung promo bulan berjalan, jadi konfirmasi ke saya lewat WhatsApp untuk simulasi yang akurat. Lihat juga pricelist Toyota Bekasi untuk harga OTR terbaru.
4. Tunggu riwayat cicilan pertama matang. Kalau cicilan mobil pertama baru berjalan 3 atau 4 bulan, leasing masih ragu. Idealnya, tunggu sampai cicilan pertama berjalan minimal 12 bulan dengan riwayat lancar. Sambil menunggu, lunasi dulu cicilan lain seperti kartu kredit atau pinjaman online, supaya rasio cicilan Anda terlihat lebih sehat saat pengajuan kedua masuk.
Dua hal yang sering luput: pajak progresif dan asuransi
Ada dua biaya yang sering tidak dihitung pembeli saat ambil mobil kedua. Pertama, pajak progresif kendaraan di Jawa Barat. Mobil kedua atas nama yang sama dikenakan tarif pajak tahunan lebih tinggi daripada mobil pertama. Solusinya, daftarkan mobil kedua atas nama anggota keluarga lain. Kedua, asuransi. Mobil kredit wajib diasuransikan, dan premi tahunan mobil kedua adalah biaya tambahan yang harus masuk hitungan. Semua itu komitmen bertahun-tahun, jadi hitung dengan kepala dingin sebelum tanda tangan.
Kalau masih ragu apakah penghasilan Anda cukup, baca dulu artikel saya tentang syarat kredit mobil Toyota biar lolos BI Checking dan berapa lama proses kredit sampai approve. Dan kalau alamat KTP Anda di luar Bekasi, baca juga apakah bisa beli mobil beda KTP domisili, karena aturannya nyambung dengan pengajuan atas nama anggota keluarga.
Jadi, kapan sebaiknya ajukan mobil kedua?
Ajukan kalau tiga syarat ini terpenuhi: cicilan pertama lancar minimal setahun, total cicilan masih di bawah 40 sampai 50 persen penghasilan, dan Anda masih punya dana darurat setelah bayar DP. Kalau satu saja belum terpenuhi, lebih baik tunda sebentar daripada memaksakan diri.
FAQ: satu KK kredit dua mobil
Apakah satu nama bisa kredit dua mobil sekaligus?
Bisa, tidak ada batasan jumlah kredit per nama. Yang dinilai adalah SLIK dan kemampuan bayar.
Apakah KK yang sama jadi masalah?
Tidak. KK hanya menunjukkan hubungan keluarga. Leasing menilai per nama debitur, jadi dua orang dalam satu KK masing-masing bisa punya kredit sendiri.
Berapa lama setelah kredit pertama boleh ajukan yang kedua?
Idealnya setelah cicilan pertama berjalan minimal 12 bulan dengan riwayat lancar, karena pengajuan yang terlalu cepat biasanya ditolak.
Bisa ajukan dua mobil sekaligus di hari yang sama?
Bisa, tapi masing-masing pengajuan dinilai terpisah, dan leasing kedua akan melihat pengajuan pertama sebagai kewajiban berjalan. Lebih aman ajukan satu dulu, lalu yang kedua setelah yang pertama approve.
Jadi kesimpulannya, satu KK bisa kredit dua mobil sekaligus. Caranya bukan mengakali aturan, melainkan memastikan riwayat kredit bersih, rasio cicilan sehat, dan dokumen lengkap. Kalau mau saya bantu hitungkan, kirim gambaran penghasilan dan cicilan berjalan Anda, saya buatkan simulasinya. Hubungi saya Adityo di WhatsApp 0813-2005-3935, atau mampir ke showroom Toyota Bekasi kami. Promo bulan ini ada bunga 0% untuk seluruh unit dan diskon puluhan juta, tapi angka pastinya saya konfirmasi per bulan berjalan, jadi tanyakan langsung untuk simulasi yang paling update.

Cara Booking Test Drive Toyota di Bekasi: Syarat, Cara Daftar, dan Tips
Panduan booking test drive Toyota di Bekasi dari Adityo: syarat SIM A dan KTP, langkah daftar via WhatsApp, dan checklist 7 hal yang wajib dicek saat test drive. selengkapnya
Beli Mobil Cash atau Kredit 2026? Hitungan Jujur Mana yang Lebih Untung
Beli mobil cash atau kredit? Saya bedah hitungan total biayanya pakai contoh Toyota Calya: kapan tunai lebih untung dan kapan kredit justru lebih cerdas. selengkapnya
Oli Mesin Berkurang Padahal Tidak Bocor? Ini 7 Penyebab dan Cara Mengatasinya
Oli mesin berkurang padahal tidak bocor? Kenali 7 penyebabnya, dari penguapan normal sampai ring piston aus, dan kapan harus segera ke bengkel. selengkapnya


Belum ada komentar